segunda-feira, 4 de maio de 2015

GARANTIA PARA EXECUÇÃO FISCAL FEDERAL - COTAS DE FUNDO DE INVESTIMENTO SÃO ACEITAS COMO GARANTIA EM EXECUÇÃO.


TEMOS COTAS DE FIDC-NP LASTREADAS EM SENTENÇA QUE AUTORIZA PAGAMENTO COM TÍTULO DA DÍVIDA AGRÁRIA.

COTAS DE FUNDO DE INVESTIMENTO SÃO ACEITAS COMO GARANTIA EM EXECUÇÃO.


Uma companhia do Estado de São Paulo, que discute com a Receita Federal o pagamento de um débito milionário, conseguiu na Justiça Federal oferecer como garantia ao pagamento da dívida cotas de um fundo de investimento. Normalmente, em situações como essas, as empresas recorrem ao depósito em dinheiro ou buscam alternativas como a carta de fiança ou seguro garantia, que exigem altas taxas de manutenção.

Como a União ainda não ajuizou ação de cobrança contra a companhia, a chamada execução fiscal, ela ofereceu as cotas com o objetivo de excluir seu nome do cadastro de inadimplentes (Cadin) e expedir certidão positiva com efeito de negativa - essencial para manter suas atividades empresariais.

A liminar é uma das primeiras que se tem notícia pela qual o Judiciário concedeu essa alternativa para assegurar a dívida. Como o tema é novo, há poucas decisões referentes ao tema. No entanto, já existem julgamentos contrários no Paraná e no Distrito Federal.

A possibilidade, no entanto, pode ser uma ótima alternativa para empresas envolvidas em processos de execução, segundo advogados. Já que as maneiras convencionais de se garantir a dívida acarretam em ônus para as empresas.

No caso da carta de fiança e do seguro garantia, por exemplo, as instituições financeiras e seguradoras cobram taxas altas, baseadas no valor da dívida e no porte da empresa, para garantir o processo de execução.

Já as que optam pelo depósito em juízo precisam ter disponíveis os valores integrais da discussão - montante que fica parado na conta judicial e tem rendimento inferior ao dos fundos de investimento.

Por isso, a liminar obtida pela empresa paulista pode trazer uma solução menos gravosa ao processo de execução. A medida foi concedida pela 15ª Vara Federal de São Paulo.

O juiz federal substituto Paulo Cezar Neves Junior entendeu que há jurisprudência pacificada na 1ª Seção do Superior Tribunal de Justiça (STJ) pela qual os contribuintes podem garantir a dívida em juízo, mesmo antes da execução, para obter certidão positiva com efeitos de negativa.

Partindo desse entendimento, ele admitiu as cotas de fundo de investimento como garantia, por entender que essa possibilidade se enquadraria como título de crédito com cotação em bolsa ou direitos e ações - listados como passíveis de penhora na Lei de Execuções Fiscais, Lei nº 6.830, de 1980.

O magistrado determinou à instituição bancária - responsável pelo fundo de investimento - o bloqueio dos valores. Segundo a decisão, os valores serão transferidos ao juízo da execução fiscal, quando a ação for proposta.

"Essa liminar traz esperança para as empresas, ao oferecer uma solução menos onerosa nos processos de execução", diz a advogada Renata Andrade, do Demarest e Almeida, que assessora a companhia. Ela afirma que foram anexados ao processo os prospectos do fundo de investimento e todas as informações que comprovam a idoneidade do fundo. "O risco, no caso, é controlado, pois o fundo é auditado e obedece todas as regras de mercado", diz.

A Procuradoria-Regional da Fazenda Nacional na 3ª Região informou que deve recorrer nesta semana da decisão. Segundo o órgão, não é possível aceitar cotas de fundos de investimento como garantia de dívida tributária, pois as cotas são variáveis ao longo do tempo e podem sofrer desvalorizações até a execução.

O advogado Maurício Faro, do escritório Barbosa, Müssnich & Aragão Advogados, afirma que uma empresa cliente do escritório no Rio de Janeiro aguarda o pronunciamento da Justiça Federal no Estado para oferecer cotas de um fundo como garantia em execução fiscal.

A empresa entendeu que a via seria mais vantajosa do que o depósito judicial, sobretudo pelos índices de atualização. A procuradoria da Fazenda no Rio já se manifestou no processo contra essa possibilidade. O juiz da execução fiscal de Duque de Caxias solicitou informações à instituição financeira antes de decidir sobre o pedido.

A advogada Luciana Fabri Mazza, do escritório Mazza e Palópoli, entende que há previsão na Lei de Execuções Fiscais para o uso das cotas, no dispositivo que cita as ações como uma das formas de garantia. Para ela, não há motivo para impedir o uso desse instrumento.

Segundo Maurício Faro, por ser algo novo, há companhias que têm resistência em relação à tese, uma vez que a penhora do fundo de investimento acaba recaindo sobre o patrimônio efetivo da empresa. Ao contrário do que ocorre com a carta de fiança ou seguro garantia, pelos quais há o pagamento de uma taxa.

Valor Econômico

segunda-feira, 30 de março de 2015

TÍTULO DA DÍVIDA AGRÁRIA (TDA) CADERNO DE FÓRMULAS PARA REGISTRO JUNTO AO CETIP.


TÍTULO DA DÍVIDA AGRÁRIA (TDA) CADERNO DE FÓRMULAS PARA REGISTRO JUNTO AO CETIP.

REGISTRO DE TDA's INCRA NA CETIP.

O registro de TDA's INCRA na CETIP, sob forma cartular, é feito pela Secretaria do Tesouro Nacional – STN, através do registro escritural do título, a partir de solicitação do Instituto Nacional de Colonização e Reforma Agrária INCRA.

O detentor do TDA deverá apresentá-lo na sede do INCRA, em Brasília, ou em qualquer Coordenadoria Regional do Instituto.

Os TDA’s vencidos e não pagos (resgate e juros anuais), inclusive os juros pro-rata mês acumulados, para os ativos depositados entre a data de “Resgate Previsto” e a data de ”Vencimento”, devem ser liquidados no aniversário mensal (sempre no dia 1º de cada mês) imediatamente posterior à data de depósito, computados os referidos rendimentos e sua correção pela TR até a data de pagamento de eventos.

Os TDA’s “a vencer” deverão ser gerados e pagos à semelhança daqueles referentes a TDAE. Em todos os casos devem ser respeitadas as regras de liquidação do Sistema de Pagamentos Brasileiro – SPB, aplicáveis de acordo com a data de emissão do TDA. Caso o depósito do TDAH seja feito após a data de vencimento, todos os eventos vencidos e não pagos devem ser corrigidos pela TR até o aniversário mensal imediatamente posterior, quando será efetuado seu pagamento.


Este Caderno de Fórmulas tem por objetivo esclarecer aos usuários a metodologia de cálculos e critérios de precisão dos Títulos da Dívida Agrária – TDA's.

Os Títulos da Dívida Agrária – TDA's, foram criados para viabilizar o pagamento de indenizações devidas àqueles que sofrerem a ação desapropriatória da União Federal, por interesse social, no caso de imóveis rurais, para fins de reforma agrária, nos termos do Estatuto da Terra – Lei n° 4.504, de 30 de novembro de 1964.

Até 24/06/92, os TDA's eram emitidos pelo Instituto Nacional de Colonização e Reforma Agrária – INCRA, sob a forma cartular.

Com o Decreto n° 578, de 24 de junho de 1992, foram transferidas à Secretaria do Tesouro Nacional – STN as atribuições de gestão, controle, lançamento, resgate e pagamento de juros. A partir de então, esses títulos com a denominação TDAE’s, passaram a ser lançados sob a forma escritural, registrados no Sistema SECURITIZAR da CETIP, mediante solicitação expressa do INCRA à STN.

Os TDA's encontram-se divididos em dois grupos:

Os TDA's INCRA, emitidos até 24/06/1992 sob responsabilidade do INCRA e sob a forma cartular, apresentam uma série de subdivisões relativas às diferentes concessões de correção monetária recebidas em função de ganho de ações judiciais, TDA1, TDA2, TDA3, TDA4, TDA5, TDA6, TDA7, TDAG, TDAL, TDAM, TDAN e TDAC (cupons de juros que tiveram sua situação regularizada antes da publicação da Portaria STN n° 294, de 5 de junho de 1993),

E os TDAE’s que passaram a ser emitidos sob a forma escritural a partir de 24/06/1992, através da STN, mediante solicitação expressa do INCRA.


Com a edição da Medida Provisória n.º 2.027-38 de 04/05/2000,
os TDA´s escriturais emitidos para desapropriação a partir de 05/05/2000 passaram a ter prazos de 15, 18 e 20 anos
com juros de 3% a.a., 2% a.a. e 1% a.a., respectivamente.
Estes TDA´s são tipificados como TDAD.


Os TDA's escriturais emitidos de 24/06/1992 até 04/05/2000 e os a serem emitidos a partir desta data para aquisição por compra e venda de imóveis rurais destinados à implantação de projetos integrantes do Programa Nacional de Reforma Agrária, permanecem com a nomenclatura expressa por TDAE, prazos de 5, 10 15 e 20 anos e juros de 6% a.a.

Em maio de 2003, a Secretaria do Tesouro Nacional, com base em decisão proferida pelo Tribunal Regional Federal, solicitou através de ofício, a emissão retroativa de TDA's escriturais. Para dar cumprimento à decisão judicial foi criado novo tipo de Título da Dívida Agrária, o TDAH, com valor nominal e características idênticas às do TDAE , inclusive juros de 6% ao ano.

Atualmente são acatados registros/depósitos de TDAD com data de emissão retroativa, caso em que não foi criado um tipo diferenciado de TDA – permanecem como TDAD decorridos.


Em setembro de 2010, a Secretaria do Tesouro Nacional, através de ofício Nº 466, de 29/09/2010, faz nova emissão retroativa de TDA's escriturais.

Para dar cumprimento à decisão judicial foi criado novo tipo de Título da Dívida Agrária, o TDAJ, com valor nominal e características idênticas às do TDAD, excetuando-se os juros, que com base na disponibilização da Cetip através do MOP – Módulo de Títulos Securitizados Federais passa á acatar juros de 1%, 2%, 3%,....e assim sucessivamente.

Nesta ocasião foram emitidos TDAJ`s com prazos de 5 anos e 10 anos. Atualmente são acatados registros/depósitos de TDAJ com data de emissão retroativa, caso em que não foi criado um tipo diferenciado de TDA – permanecem como TDAJ decorridos.

Compõem ainda, este Caderno de Fórmulas:

Apêndice I, contendo a lei de formação dos códigos de TDAE,TDAD,TDAC e TDAJ;

Apêndice II, que descreve o processo para registro de TDA´s INCRA na CETIP; e, o

Apêndice III que descreve o processo de geração e pagamento de eventos de TDAH, TDAD e TDAJ decorrido. (RETIRAR JUNTO AO CETIP)

Registro de TDA's INCRA na CETIP.

O registro de TDA's INCRA na CETIP, sob forma cartular, é feito pela Secretaria do Tesouro Nacional – STN, através do registro escritural do título, a partir de solicitação do Instituto Nacional de Colonização e Reforma Agrária – INCRA.

O detentor do TDA deverá apresentá-lo na sede do INCRA, em Brasília, ou em qualquer Coordenadoria Regional do Instituto.

Junto ao título, devem ser anexados dois formulários específicos, em 3 vias, cujos modelos são fornecidos pelo próprio INCRA. Depois de verificar a autenticidade do TDA, o INCRA encaminha a solicitação à STN, que fará o registro. O título será depositado na conta individualizada que o detentor do TDA possuir na CETIP. Caso não possua conta individualizada, o detentor do TDA deverá indicar um Participante para que o título seja então depositado nesta conta, em sua posição de cliente.

Geração e pagamento de eventos de TDAH e TDAD decorrido.

Os TDAH são idênticos aos TDAE escriturais emitidos posteriormente à edição do Decreto nº 578, de 24/06/1992, pois sua origem é a mesma. Somente se diferenciam pelo fato de o juízo do processo ter determinado que a emissão dos títulos retroaja ao momento em que a desapropriação ocorreu. Os TDAHs, embora registrados no sistema com data de emissão retroativa, devem ter mecanismo de liquidação de eventos financeiros idêntico aos TDAE.

Os eventos vencidos e não pagos (resgate e juros anuais), inclusive os juros pro-rata mês acumulados, para os ativos depositados entre a data de “Resgate Previsto” e a data de ”Vencimento”, devem ser liquidados no aniversário mensal (sempre no dia 1º de cada mês) imediatamente posterior à data de depósito, computados os referidos rendimentos e sua correção pela TR até a data de pagamento de eventos.

Os eventos “a vencer” deverão ser gerados e pagos à semelhança daqueles referentes a TDAE. Em todos os casos devem ser respeitadas as regras de liquidação do Sistema de Pagamentos Brasileiro – SPB, aplicáveis de acordo com a data de emissão do TDA. Caso o depósito do TDAH seja feito após a data de vencimento, todos os eventos vencidos e não pagos devem ser corrigidos pela TR até o aniversário mensal imediatamente posterior, quando será efetuado seu pagamento.

Também são acatados registros/depósitos de TDAD e TDAJ com data de emissão retroativa, caso em que não foi criado um tipo de TDA diferenciado – permanecem como TDAD e TDAJ decorridos.

Aplicam-se aos TDAD e TDAJ decorridos as mesmas regras acima descritas, aplicáveis aos TDAH, que são TDAE decorridos.

Os depósitos de TDAH, TDAD e de TDAJ, decorridos ou não, são objeto de “Bloqueio Especial” entre a data de depósito e o dia primeiro do mês imediatamente posterior ao de depósito.

Após esse dia o “Bloqueio Especial” é suspenso e os ativos se fungem aos pre-existentes, se houver.

A seguir apresentamos os casos de geração e pagamento de eventos conforme registro/depósito do TDAH, TDAD ou TDAJ decorrido no sistema de custódia:

Observação: Nos casos abaixo descritos são mencionadas como distintas as datas de “Resgate Previsto” e “Vencimento”, embora para os TDAD e TDAJ essas datas sejam idênticas, na tela de características do ativo. A rigor, é considerada “Data de Vencimento” a data de Resgate Previsto da última série de cada emissão.


1. Caso o depósito se dê antes do pagamento do primeiro cupom de juros da emissão, não serão gerados pagamentos de “Juros Vencidos e Não Pagos” no primeiro dia útil do mês subseqüente – o cupom de juros é vincendo, e terá curso normal. Caso o aniversário anual do ativo ocorra no mês subseqüente ao de depósito, será pago o cupom de juros devido, na data originalmente programada.

Neste caso é indiferente haver ou não quantidade de ativos pré-existente, depositada no sistema de custódia, pois, o primeiro cupom ainda é vincendo e não há “Juros Vencidos e Não Pagos”.


2. Caso o depósito se dê após o pagamento de pelo menos um cupom de juros (podendo ser após a data de pagamento de vários cupons) e antes da data de Resgate Previsto, o(s) cupom(ns) de “Juro(s) Vencido(s) e Não Pago(s)” terá(ão) seu pagamento gerado no primeiro dia do mês subseqüente; não há pagamento de juro pro-rata mês pois o cupom de juros em curso é vincendo e será pago na data prevista.

Caso o aniversário anual do ativo ocorra no mês subseqüente ao de depósito, para a quantidade depositada decorrida serão geradas duas operações de juros, segregando os “Juros Vencidos e Não Pagos”, devidos apenas para a quantidade depositada no mês anterior, e, o juro “Vincendo”, que será pago para o lote total de ativos – a quantidade pré-existente e a quantidade depositada decorrida.

3. Caso o depósito se dê após a data de Resgate Previsto e antes da data de Vencimento (ver observação acima), serão gerados, no dia primeiro do mês imediatamente subsequente, os eventos de “Juros Vencidos e Não Pagos” (gerados, inclusive, entre a data de Resgate Previsto e de Vencimento) e de pagamento de juro pro-rata mês, computando o número de meses decorridos desde o último aniversário anual e o dia primeiro do mês subseqüente ao depósito. Também será gerado o resgate do principal, pois o depósito é posterior à data de Resgate Previsto.

Caso o aniversário anual do ativo ocorra no mês subseqüente ao depósito, serão pagos 12/12 do cupom que, por ocasião do depósito, era equivalente a um pro-rata mês de 11/12. Neste caso a quantidade de ativos pré-existente já foi resgatada e só serão gerados eventos para a quantidade depositada decorrida.

4. Caso o depósito se dê após a data de Vencimento (ver observação acima) todos os cupons de Juros Vencidos e Não Pagos( gerados, inclusive ,entre a data de Resgate Previsto e de Vencimento) e o Resgate do TDA, serão pagos no dia primeiro do mês subseqüente ao do depósito, corrigidos pela TR. Após a data de Vencimento (entendida como o último “Resgate Previsto” da emissão) o TDA não rende novos cupons de juros – apenas corrige os cupons de “Juros Vencidos e Não Pagos” e o Valor de Resgate pela(s) TR(s) do dia primeiro de cada mês.

Também neste caso só serão gerados eventos para a quantidade depositada decorrida pois depósitos pré-existentes já terão sido resgatados.

FONTE: CADERNO DE FÓRMULA – CETIP – TDA.


TÍTULO DA DÍVIDA AGRÁRIA – TDA – PARA QUE SERVE COMO UTILIZA-LAS NO MERCADO FINANCEIRO E TRIBUTÁRIO?


TÍTULO DA DÍVIDA AGRÁRIA – TDA – PARA QUE SERVE COMO UTILIZAR NO MERCADO FINANCEIRO E TRIBUTÁRIO?


Os detentores de TDA cartulares, títulos na forma de papel, devem se dirigir a uma Superintendência Regional do INCRA, apresentar o seu título para autenticação e solicitar sua escrituração (cancelamento da cártula, que será substituída pelo título escritural), conforme dispõe o Decreto nº 578/92. Não há necessidade de contatar a Secretaria do Tesouro Nacional, a CETIP ou terceiros. No caso do se tratar de título resgatável, isto é, que já atingiu a data de vencimento, o Tesouro efetuará o pagamento para a conta do detentor, no primeiro dia útil do mês seguinte à sua escrituração.

Como posso saber os valores atualizados de TDA?

O Tesouro divulga mensalmente os valores unitários atualizados dos TDA em sua página na internet. Cabe lembrar que os números ali disponíveis refletem seus valores unitários atualizados, não sendo referência para a negociação desses títulos no mercado secundário.


Qual a utilização que posso dar aos TDA? Podem ser utilizados no pagamento de tributos?

Os TDA escriturais podem ser utilizados junto ao setor público nas seguintes situações:

• Pagamento de até 50% do Imposto Sobre a Propriedade Territorial Rural (Decreto nº 578/92);

• Pagamento de preços de terras públicas (Decreto nº 578/92);

• Prestação de garantia (Decreto nº 578/92);

• Depósito, para assegurar a execução em ações judiciais ou administrativas (Decreto nº 578/92);

• Caução para garantia de (Decreto nº 578/92):

a. Quaisquer contratos de obras ou serviços celebrados com a União nos termos do edital de licitação (Lei nº 8.666/93);

b. Empréstimos ou financiamentos em estabelecimentos da União, autarquias federais e sociedades de economia mista, entidades ou fundos de aplicação às atividades rurais criadas para este fim.

Qual a diferença entre o Preço Unitário (PU) do TDA1 e do TDA2 publicados pelas Portarias da Secretaria do Tesouro Nacional?

A distinção entre os títulos emitidos posteriormente a Janeiro de 1989, os chamados TDA1, e os títulos emitidos anteriormente a essa data, denominados TDA2, deve-se ao fato de o Ministério da Agricultura e Reforma Agrária, por meio da Portaria nº 91, de 24/04/92, ter reconhecido administrativamente a necessidade de recomposição de perdas econômicas sofridas pelos TDA2. Assim, enquanto os TDA1 não possuem índice associado ao seu valor nominal atualizado, os TDA2 tiveram uma correção de 70,28% sobre esse valor.

De todo modo, cabe dizer que ambos são utilizados apenas para substituir os TODA cartulares, emitidos pelo INCRA antes de 1992, não havendo emissão primária deles.

Tenho um TDA cartular (cártulas emitidas pelo INCRA, anteriores a 1992). Como fazer para receber os valores devidos?

Os detentores de TDA cartulares, títulos na forma de papel, devem se dirigir a uma Superintendência Regional do INCRA, apresentar o seu título para autenticação e solicitar sua escrituração (cancelamento da cártula, que será substituída pelo título escritural), conforme dispõe o Decreto nº 578/92. Não há necessidade de contatar a Secretaria do Tesouro Nacional, a CETIP ou terceiros. No caso do se tratar de título resgatável, isto é, que já atingiu a data de vencimento, o Tesouro efetuará o pagamento para a conta do detentor, no primeiro dia útil do mês seguinte à sua escrituração.

Posso trocar um TDA por outro título do Tesouro (por exemplo: por NTN ou LFT)?

Não existe nenhum dispositivo legal que obrigue o Tesouro a realizar a troca de TDA por outro título. Entretanto, eventualmente os TDAs podem ser trocados por NTN-B durante leilão de troca realizado pelo Tesouro mensalmente. Para consultar as datas dos leilões e os títulos aceitos para troca, consulte o cronograma de realização de leilões e a portaria do leilão de venda de NTN-Baqui.

Um direito creditório de TDA pode ser utilizado para pagamento de ITR ou no PND1? Há outra utilização oficial qualquer?

O direito creditório sobre TDA não pode ser utilizado no pagamento de ITR, no PND e nem em nenhuma outra hipótese junto ao Tesouro Nacional. As autorizações legais que contemplam a utilização de TDA junto ao Tesouro Nacional são aplicáveis apenas a títulos já emitidos e registrados na CETIP.

Programa Nacional de Desestatização, criado pela Lei nº 8.031/1990.

Como saber o valor atualizado para resgate dos meus TDAs?

O Tesouro é responsável apenas pela emissão do TDA. A partir de então, os valores são parte do sigilo bancário do detentor. Dessa forma, a informação deverá ser buscada junto ao seu agente da conta de custódia. Observe que os valores unitários podem ser obtidos na página do Tesouro na Internet.


sexta-feira, 27 de março de 2015

LETRA DO TESOURO NACIONAL EXTINÇÃO DO FEITO SEM JULGAMENTO DO MÉRITO.


PODER JUDICIÁRIO JUSTIÇA FEDERAL.
SEÇÃO JUDICIÁRIA DO DISTRITO FEDERAL
VARA FEDERAL PROCESSO N°: 30526-47.2012.4.01.3400
CLASSE 1900: AÇÃO ORDINÁRIA/ OUTRAS.

AUTOR: CÂMARA COMERCIAL DO ESTADO DE SÃO PAULO
RÉ: UNIÃO FEDERAL (FAZENDA NACIONAL)
SENTENÇA N°: TIPO ‘A" SENTENÇA


A Câmara Comercial do Estado de São Paulo propõe ação declaratória com a finalidade de ter declarada a existência da relação jurídica com a União, em vista de ser portadora de Letra do Tesouro Nacional, título este que trouxe aos autos em cópia, bem como que o valor atualizado se encontra vencido e impago, entre outros pedidos secundários. Inicialmente, foi deferida a medida liminar pleiteada (fI. 256), sendo posteriormente revogada (fI.388).

O Ministério Público Federal se manifestou nos autos (fls.376 e ss.) e a União apresentou incidente de falsidade documental (fls. 328 e ss.) e contestação (fls. 334 e ss.).

Entre as teses defensivas, alega-se a impossibilidade jurídica do pedido, impossibilidade de compensação dos títulos com tributos, ausência de documentos indispensáveis, bem como de assembléia autorizadora para a propositura da ação, inadequação da via eleita e, por fim, a hipótese de fraude aos cofres públicos.

É o relatório.

Decido. Inicialmente, impõe-se assinalar flagrante a ausência de condição da ação, consistente no interesse de agir.

Assim.acaso deveras portando título executivo liquido. Vencido e exigível como se alega, a única pretensão cabível à autoria seria a execução fiscal; eventuais dúvidas seriam sanadas em embargos ou exceção pela executada.

Aliás, o Ministério Público Federal aduz que, após reiteradas derrotas nos juízos de execução fiscal, fraudadores especializados em títulos desse jaez têm intentado ações ordinárias, como forma de driblar a jurisprudência já consolidada perante aquelas serventias (v. fls.376 e ss.). Sobre a ausência de interesse de agir:

PROCESSUAL CIVIL - AÇÃO DE COBRANÇA - EXISTÊNCIA DE TÍTULO EXECUTIVO EXTRAJUDICIAL- FALTA DE INTERESSE DE AGIR. 1. Dispondo o INSS de título executivo extrajudicial (CPC, art. 585, IV), consubstanciado em certidões de dívida ativa, pode promover execução contra o devedor, não tendo, assim, interesse de agir em ação ordinária de cobrança. 2. "Se o Código prevê um tipo especial de procedimento, bem como uma tipologia instrumental de ritos, como de fato se observa na hipótese, o rito adequado deve ser utilizado sob pena de inadequação processual e falta de interesse de agir". (TRF-5°R. - AC 443365/PE - 2° T. - ReI. Des. Fed. Rogério Fialho Moreira - DJe 15.10.2008) 3. Remessa oficial improvida. (TRF-5 - REOAC: 492404 CE 0007083-17.1995.4.05.8100, Relator: Desembargador Federal Francisco Barros Dias, Data de Julgamento: 06/04/2010, Segunda Turma, Data de Publicação: Fonte: Diário da Justiça Eletrônico - Data: 22/04/2010 - Página: 316 - Ano: 2010)

Embora tudo indique ser falso ou (se verdadeiro) já estar "prescrito o título retratado na presente ação declaratória, a análise das condições da ação precede necessariamente a análise do mérito.

Em obiter dictum, tenho por relevante ressaltara absoluta peculiaridade da situação exposta.

Os autores adquiriram o título por R$ 10.000,00 (dez mil reais - fI. 140/v.) e confiam valer R$ 620.000.000,00 (seiscentos e vinte milhões de reais - fI. 216).

Entre outros diversos aspectos nebulosos, tenho que este é o mais flagrante, a levantar suspeitas.sobre Iiceidade dos procedimentos boa fé da autoria, justificando a cientificação do MPF para que tome as providencias cabíveis.

Dispositivo.

Por todo o exposto, extingo o feito sem julgamento de mérito, nos termos do artigo 267,VI do Código de Processo Civil.

Condeno a requerente a arcar com as custas do processo. Condeno a requerente a pagar honorários advocatícios à União, que arbitro em R$ 10.000,00 (dez mil reais), nos termos do artigo 20,94° do Código de Processo Civil, observando-se os aspectos indicados no 93° do mesmo artigo.

Nesse aspecto, destaco o desenvolvimento de longas e aprofundadas petições, incluindo embargos de declaração, contestação e incidente de falsidade, respeitantes a título que, em tese, alçaria o valor de R$ 620.000.000,00 (seiscentos e vinte milhões de reais - v. fls. 216), incluindo comparecimento pessoal em Juízo dos procuradores na defesa da União (v. fI. 295).

Valor a ser atualizado desde a data de publicação desta sentença. Dê-se ciência ao Ministério Público Federal, para que realize as diligências, que entender cabíveis quanto às hipóteses de fraude e falsificação aventadas nos presentes autos.

Após o trânsito em julgado, arquivem-se.
Publique-se.
 Registre-se.
Intimem-se.
Brasília, 26 de março de 2015.

HIRAM ARMÊNIO XAVIER PEREIRA.

JUIZ FEDERAL SUBSTITUTO

terça-feira, 3 de fevereiro de 2015

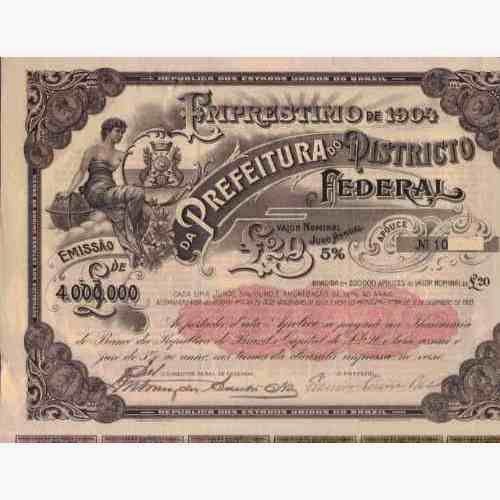
TÍTULOS DA DÍVIDA PÚBLICA EMITIDOS EM 1904 NÃO SERVEM PARA COMPENSAÇÃO TRIBUTÁRIA.


APÓLICE PRESCRITA

Títulos da dívida pública emitidos em 1904 não servem para compensação.


Seja pela impossibilidade de compensação, seja pela prescrição, os títulos da dívida pública emitidos no início do século XX não servem para compensação tributária.

Seguindo esse entendimento a 4ª Turma do Tribunal Regional Federal da 3ª Região negou provimento, por unanimidade, a recurso que tinha como objetivo reconhecer compensações tributárias efetivadas com apólices da dívida externa emitidas pela prefeitura do Distrito Federal em 1904, cujos valores se apresentavam em libras.

O juiz de primeiro grau havia considerado improcedente o pedido, pois as apólices não possuem valor de mercado. Contudo, o contribuinte recorreu ao TRF-3 alegando que os títulos da dívida externa não estariam prescritos porque regidos pelo Decreto Lei 6.019/43, não lhes sendo aplicáveis os decretos 263/67 e 396/68, que dizem respeito aos títulos da dívida pública.

A desembargadora federal Alda Basto, relatora do acórdão, afirmou que o tema referente à compensação de débitos tributários com crédito decorrente de títulos da dívida externa emitidos no início do século tem sido objeto de ações reiteradamente julgadas improcedentes pelo Superior Tribunal de Justiça, seja pela impossibilidade de compensação, seja pela prescrição dos títulos.

Ela citou ainda jurisprudência sobre o assunto: “Acaso ainda válidos, os títulos da dívida externa emitidos pelos estados e prefeituras em libras e em dólares, com base nos artigos 2º e 13 do Decreto-Lei 6.019/1943, são de resgate exclusivamente feito no exterior por meio do agente pagador credenciado e na moeda da emissão, não havendo possibilidade de resgate em moeda nacional, nem tampouco previsão legal de utilização para quitação de tributos federais mediante compensação (vedação do artigo 74, caput e parágrafo 12, II, "c", da Lei 9.430/96)” (EDcl no REsp 1310478/DF).

Em outro julgado, o argumento de que títulos da dívida pública são imprescritíveis não foi aceito, pois representam obrigações advindas de negócios jurídicos que são, por excelência, sujeitos a prazos. Na ocasião, o ministro OG Fernandes declarou que “a jurisprudência do Superior Tribunal de Justiça consolidou-se no sentido de que os títulos da dívida pública emitidos no início do século XX que, diante da inércia dos credores, não foram resgatados nos prazos estipulados pelos Decretos-Leis 263/67 e 396/68, encontram-se prescritos e inexigíveis” (AGARESP 201101937352).

A desembargadora também afirmou que no que se refere à diferenciação de prescrição entre títulos da dívida pública interna e externa, o questionamento quanto à sua validade não é afastado pelo mero fato de ser título da dívida externa cotado em moeda estrangeira.

Ela também citou decisão do STJ no AgRg no AREsp 380.735/DF, no qual ficou decidido que “Independente de se tratar de título da dívida pública externa ou interna, somente garantem a execução fiscal ou são hábeis à compensação tributária os títulos ofertados à penhora com cotação em bolsa”.

 Com informações da Assessoria de Imprensa do TRF-3
Clique aqui para ler o acórdão.
Processo 0016213-85.2006.4.03.6100/SP

FONTE: http://www.conjur.com.br/2015-fev-01/titulos-divida-publica-emitidos-1904-nao-servemcompensacao


terça-feira, 6 de janeiro de 2015

TÍTULOS DA DÍVIDA AGRÁRIA (TDA) CEDE-SE OS DIREITOS CREDITÓRIOS


O INSTITUTO NACIONAL DE COLONIZAÇÃO E REFORMA AGRÁRIA, Autarquia Federal, propôs com fundamento no Decreto – Lei nº 554, de 25 de abril de 1969, Ação Expropriatória contra diversas pessoas. Nestes autos, em face da separação do processo, figuram como expropriados: ESPÓLIO DE LUCÍLIO DE HELD, OSCAR MITUSABURO MIYASAKI e YUKIKO MUYASAKI, e ESPÓLIO DE EDGAR SATURNINO FERNANDES.

A ação tem por objeto a área de 48.358,53, pelo DECRETO Nº 73.812, de 12 de março de 1974

As indenizações deverão ser pagas com Títulos da Dívida Agrária. Devendo ser corrigidas monetariamente a partir da data do laudo pericial – 09.06.1986; e convertidas ao padrão atual; com os acréscimos de juros compensatórios de 12% (doze por cento) ao ano, desde a data do depósito até a data do efetivo pagamento.

ATUALIZAÇÃO SIMPLES DOS VALORES CONHECIDO EM 01/10/2002.

Data de atualização dos valores: dezembro/2014
Indexador utilizado: JFPR (Justica Federal PR-INPC c/ expurgo IPC)
Juros compensatórios simples de 0,50% ao mês
Acréscimo de 0,00% referente a multa.
Honorários advocatícios  de 0,00%.

ITEM
DESCRIÇÃO
DATA
VALOR
SINGELO
VALOR
ATUALIZADO
JUROS COMPENSATÓRIOS
6,00% a.a.
JUROS MORA
TÓRIOS
0,00% a.m.
MULTA
0,00%
TOTAL
1
LUCILIO DE HELD
01/10/2002
262.672.486,68
558.545.488,29
413.696.024,99
0,00
0,00
972.241.513,28
2
DINHEIRO NA CEF
01/10/2002
8.335.164,11
17.723.852,11
13.127.466,46
0,00
0,00
30.851.318,57
3
OSCAR MITUSABURO
01/10/2002
151.551.162,57
322.257.649,32
238.685.498,93
0,00
0,00
560.943.148,25
4
DINHEIRO NA CEF
01/10/2002
4.807.106,11
10.221.806,87
7.570.951,62
0,00
0,00
17.792.758,49
5
EDGARD SATURNINO FERNANDES
01/10/2002
226.667.209,96
481.984.044,34
356.989.515,51
0,00
0,00
838.973.559,85
6
DINHEIRO NA CEF
01/10/2002
7.192.358,00
15.293.794,80
11.327.604,02
0,00
0,00
26.621.398,82

--------------------------------
Sub-Total
R$ 2.447.423.697,26
--------------------------------
TOTAL GERAL
R$ 2.447.423.697,2

O QUE É POSSÍVEL FAZER COM OS TÍTULOS DA DÍVIDA AGRÁRIA OU COM O SEU CRÉDITO DEVIDAMENTE CETIPADO?


Art. 11. Os TDA poderão ser utilizados em:

I - pagamento de até cinqüenta por cento do Imposto sobre a Propriedade Territorial Rural;

II - pagamento de preço de terras públicas;

III - prestação de garantia;

IV - depósito, para assegurar a execução em ações judiciais ou administrativas;

V - caução, para garantia de:

a) quaisquer contratos de obras ou serviços celebrados com a União;

b) empréstimos ou financiamentos em estabelecimentos da União, autarquias federais e sociedades de economia mista, entidades ou fundos de aplicação às atividades rurais criadas para este fim;

VI - a partir do seu vencimento, em aquisição de ações de empresas estatais incluídas no Programa Nacional de Desestatização.


TERMO INTEGRAL DA SENTENÇA – PARA A CONSTITUIÇÃO DE FIDC-NP O CÁLCULO DEVERÁ SER FEITO PELA FUNDAÇÃO GETÚLIO VARGAS OU EQUIVALENTE.

PREÇO SERÁ 15% SOBRE O VALOR ATUALIZADO ENCONTRADO NO CÁLCULO FINAL.

PARA A CONSTITUIÇÃO DE U FIDC-NP MAIS 5% SOBRE O VALOR DO CRÉDITO.


Sentença: Transcrição das folhas 521 – 528.
Vistos etc (autos 94.501.0049-7)
Ação de Desapropriação.
Expropriante: Instituto Nacional de Colonização e Reforma Agrária.

Expropriados: Espólio de Lucílio de Held, Oscar Mitusaburo Miyasaki, Yukiko Miyasaki e Espólio de Edgar Saturnino Fernandes.


                                                           O INSTITUTO NACIONAL DE COLONIZAÇÃO E REFORMA AGRÁRIA, Autarquia Federal, propôs com fundamento no Decreto – Lei nº 554, de 25 de abril de 1969, Ação Expropriatória contra diversas pessoas. Nestes autos, em face da separação do processo, figuram como expropriados: ESPÓLIO DE LUCÍLIO DE HELD, OSCAR MITUSABURO MIYASAKI e YUKIKO MUYASAKI, e ESPÓLIO DE EDGAR SATURNINO FERNANDES.

                                                           A ação tem por objeto a área de 48.358,53 (quarenta e oito mil, trezentos e cinqüenta e oito hectares e setenta e três ares), que foi declarada de interesse social para fins de reforma agrária, pelo DECRETO Nº 73.812, de 12 de março de 1974, compreendendo as denominações Colônia do Piqueroby e Rio Azul, também conhecidas toponimicamente como imóvel Piqueri, situado no município de Polatina – PR.

                                               Os Expropriados figuram como proprietários das seguintes árias: Espólio de Lucílio de Held: Lotes nº 1 a 15, da Gleba 1, Colônia Rio Azul, com área total de 4.518 ha (quatro mil e quinhentos e dezoito hectares), registrada às folhas 67, sob o nº 230, do Cartório de Registro de imóvel da Comarca de Toledo – PR (doc. Fls. 134); Oscar Mitusaburo Miyasaki e Yukiko Miyasaki: lotes nº 1, 2, 3, 11, 12, 13, 17, 22, da Gleba nº 2, lotes nº 10 e 19, Gleba nº 3, da Colônia Rio Azul, com área total de 2.606 ha (dois mil e seiscentos e seis hectares), registrada às fls. 74, do livro nº 4, sob o nº 258, do Cartório de Registro de Imóveis da Comarca de Toledo – PR (doc. Fls. 175); Espólio de Edgar Saturnino Fernandes: lotes nº 16, 17, 18, 19, 20, e 21, da Gleba nº 1, lotes nº 10, 14, 18, 19 e 23, da Gleba nº 2, da Colônia Rio Azul, com área total 3.898,70 ha, (três mil oitocentos e noventa e oito hectares), registrada às fls.do livro nº 4, sob o nº 232, do Cartório de Registro de Imóveis da Comarca de Toledo – PR (doc. Fls 198).

                                               Pelo total da área expropriada, o Expropriante depositou a oferta global na quantia de Cr$ 13.815.092,50 (treze milhões, oitocentos e quinze mil, noventa e dois cruzeiros e cinqüenta centavos), representada por 27.115 (vinte e sete mil, cento e quinze) Títulos da Dívida Agrária, emitidas pelo certificado nº 335, série E, ao portador, no valor unitário de Cr$ 50,00 (cinqüenta cruzeiros), reajustados para Cr$ 509,50 (quinhentos e nove cruzeiros e cinqüenta centavos).

                                               Pela decisão de fls. 117/120, foi deferida a imissão de posse, determinando-se a transcrição das propriedades em nome do Expropriante.

                                               Os Expropriados contestaram a ação, aduzindo, em síntese, o seguinte: que as áreas expropriadas foram objeto de desapropriação pelo Estado do Paraná, sendo este imitido na posse no ano de 1962, impedindo o uso, gozo e disposição dos imóveis; que não concordam com o preço ofertado pelo  INCRA, por não corresponder à exigência constitucional; que em desapropriações feitas na região pela Itaipu, em áreas de qualidade inferior tem sido pago valor superior aos ofertadas pelas áreas em questão; que as áreas expropriadas consistiam em pequenos lotes rurais, que não caracterizam latifúndios; a indenização deve ser paga em dinheiro e não em títulos da dívida pública, segundo o valor venal dos imóveis e da cobertura florestal destes, com os acréscimos de juros moratórios e compensatórios (fls. 125/128, 170/173, 188/191).

                                               O Expropriante impugnou as contestações (fls. 218/225).

                                               Pela decisão de fls. 245, foi deferidos a realização de prova pericial, nomeado perito e facultado às partes a indicação de Assistente Técnico e a formulação de quesitos.

                                               As partes indicaram Assistentes Técnicos, os Expropriados às fls. 246 e o Expropriante às fls. 250/252, tendo ambos indicados quesitos.

                                               Às fls. 258, foi requerida a habilitação do Espólio do expropriado Lucílio de Held, pedido que foi deferido pela decisão de fls. 264.

                                               Realizada a perícia, pelo Perito foi apresentado o Laudo Pericial de Avaliação (fls. 269/281).

                                               Os Assistentes Técnicos apresentaram laudo em separado. O do Expropriado às fls. 302/339 e o do Expropriante às fls. 350/380.

                                               O Expropriante protestou por se manifestar em audiência sobre os laudos apresentados (fls. 402/403).

                                               Às fls. 442/443, o Perito Judicial apresentou os esclarecimentos requeridos pelo Expropriante.

                                               Na audiência de instrução e julgamento, as partes apresentaram alegações finais.

                                               O Expropriante aduziu, em, síntese, o seguinte: requereu a procedência da ação nos termos do pedido, com a fixação da justa indenização; que os Expropriados ostentam títulos dominais que foram declarados nulos pelo Supremo Tribunal Federal, pelo que existe dúvida fundada quanto ao domínio, impedindo que eles levantem a indenização, nos termos do artigo 13, do Decreto-Lei 554/69; que a área expropriada é objeto de Ação de Desapropriação promovida pelo Estado do Paraná, a qual tramita na comarca de Polatina - PR, requerendo a adoção do laudo pericial apresentado pelo Assistente Técnico; que não cabe fixação de juros compensatórios, uma vez que os Expropriados não tinham a posse dos imóveis; que é injustificável o pedido de fixação de deságio dos Títulos da Dívida Agrária, pois na desapropriação por interesse social, o pagamento e feito no prazo constitucionalmente fixado, não tratando de pagamento a vista. Requereu que os honorários a serem fixados não ultrapassem o percentual de três por cento.

                                               Os Expropriados, alegaram, em resumo o seguinte: que não pode o Expropriante argüir nulidades de domínio, em razão que apontou na inicial os detentores dos títulos como proprietários da terra expropriada; que o Expropriante vendeu a área expropriada, destruindo toda a prova de posse existente no local; pede que seja adotado o laudo apresentando pelo Perito Judicial, porém acrescido do deságio de quarenta por cento, correspondentes a taxa de depreciação do valor do Título da Dívida Agrária. Requereu a incidência de juros moratórios e compensatórios e a fixação de honorários advocatícios no percentual de 10 (dez) e 20 (vinte) por cento.

                                               O Expropriante interpôs agravo retido a decisão que indeferiu o pedido de depoimento pessoal dos Expropriados.

                                               As partes juntaram documentos – Expropriante às fls. 452/482 e os Expropriados às fls. 483/496.

                                               O Ministério Público Federal informou que ajuizou Ação Civil Pública buscando a anulação dos títulos de propriedade da área expropriada, juntando cópia da decisão concessiva de liminar (fls. 508/5110) e requereu que os montantes indenizatórios pleiteados nestes autos permaneçam em depósito, até que seja decidida definitivamente a questão aventada nos termos do que dispõe o artigo 13, do Decreto-Lei 554/69.

É o relatório.

Decido.

                                               Trata-se de ação expropriatória por interesse social, para fins de reforma agrária, referente a uma área global de 48.358,50 hectares, correspondente às colônias Piquerobi e Rio Azul, sendo que nestes autos, em face do desmembramento do processo, discute-se apenas a indenização relativa aos imóveis pertencentes aos seguintes expropriados: Espólio de Lucílio de Held: Lote nº 1 a 15, da Gleba I, da Colônia Rio Azul, com a área total de 4.518 há (quatro mil e quinhentos e dezoito hectares), registrado ás fls. 67, sob o nº 230, do Cartório de Registro de Imóveis da Comarca de Toledo – PR, (doc. Fls. 134); Oscar Mitusaburo Miyasaki e Yukiko Miyasaki: lotes nº 1, 2, 3, 11, 12, 13, 17, 22, da Gleba nº 2, lotes nº 10 e 19, da Gleba nº 3, da Colônia Rio Azul, com área total de 2.606 ha (dois mil e seiscentos e seis hectares), registrada ás fls. 74, do livro nº 4, sob o nº 258, do Cartório de Registro de Imóveis da Comarca de Toledo – PR (doc. Fls. 175); Espólio de Edgar Saturnino Fernandes: lotes nº 17, 18, 19, 20 e 21, da Gleba nº 1, lotes nº 9, 10, 14, 18, 19 e 23, da Gleba nº 2 da Colônia Rio Azul, com área total de 3.898,70 ha (três mil, oitocentos e noventa e oito hectares e setenta ares), registrada às fls. 67, do livro nº 4 sob o nº 232, do Cartório de Registro de Imóveis da Comarca de Toledo – PR (doc. Fls. 198).

                                               Quanto à questão atinente às dúvidas existentes em relação ao domínio da área, objeto da desapropriação, suscitadas pelo INCRA e pelo Ministério Público Federal, deixa de aprecia-las por dois motivos: primeiro, pelo fato de que não se inclui no âmbito da ação de expropriação a discussão acerca do domínio da área expropriada, visto que não é a ação adequada para se postular a anulação de títulos dominiais, não podendo o Juiz sentenciar além do pedido, que neste tipo de ação não pode ser cumulativo; segundo, porque tal matéria já está sendo questionada em Ação Civil Pública em trâmite neste Juízo, conforme demonstram as cópias  juntadas ás fls. 508/512.

                                               Quanto ao pedido de que o valor da indenização permaneça em depósito, este deverá ser apreciado em momento oportuno, ou seja, na fase de execução do julgado, quando for requerido o levantamento da indenização. Mesmo porque, o pagamento da indenização foi suspenso por força da liminar concedida na referida Ação Civil Pública.

                                               O Expropriante argumenta que a terra expropriada é objeto de desapropriação pelo Estado do Paraná, em ação que tramita na comarca de Polatina – PR, havendo o risco de dupla indenização. Todavia, entendo que tal fato não tem o condão de inviabilizar a presente ação visto que não é cabível qualquer determinação a respeito, no âmbito da expropriatória. Logo, não há que se discutir nesta ação quanto à possibilidade de duplo levantamento de preço.

                                               Vencidas tais questões, cabe a análise do valor da indenização.

                                               O Expropriante requer que o pleito indenizatório seja fixado no valor do depósito efetuado ou que seja acolhido o laudo de seu Assistente Técnico. Argumenta que os imóveis não estavam sendo explorados pelos Expropriados.

                                               A Constituição Federal, na hipótese de desapropriação por interesse social, para fins de reforma agrária, assegura a justa indenização (art. 184), e esta, no caso, evidentemente não pode ser considerada no montante do depósito inicial, visto que é irrisório, e, conseqüentemente, não reflete o valor real do bem, pelo que não pode prevalecer sobre a avaliação pericial realizada em Juízo. Ademais, não há prova nos autos quanto à alegação do Expropriante de que os Expropriados não tinham a posse dos imóveis e não estivessem deles usufruindo na data da imissão de posse. Há que se registrar ainda, que o Expropriante foi regularmente imitido na posse do imóvel, não constando nos autos qualquer menção à existência de posseiros na terra expropriada. Ademais, ao que tudo indica, as pessoas que se encontravam na aludida área forma assentadas pelo próprio Expropriante. Assim sendo, rejeito a alegação de ausência de posse dos Expropriados.

                                               O Assistente Técnico do Expropriante apresentou Laudo Pericial em separado, concordando com os dados fornecidos pelo Perito do Juízo, valendo-se das amostras de preço por estas apresentadas escolhendo dez delas, discordando, apenas quanto à forma de calcular o valor das indenizações, indicando o valor de Cz$ 39.477,56 (trinta e nove mil, quatrocentos e setenta e sete cruzados e cinqüenta e seis centavos) por hectare.

                                               O Assistente Técnico dos Expropriados também se serviu das mesmas fontes utilizadas pelo Perito Oficia; porém limitou-se a utilizar apenas dez das pesquisas por aquele indicado, tendo concluído que o valor do hectare é de Cz$ 45.241,83 (quarenta e cinco mil, duzentos e quarenta e um cruzados e oitenta e três centavos).

                                               Deixo de acolher os Laudos apresentados pelos Assistentes Técnicos, visto que se basearam apenas em parte das fontes pesquisadas levantadas pelo Perito Oficial, excluindo aquelas que não favoreciam as partes que representavam; logo, não servem para fixar o justo preço das áreas expropriadas.

                                               Acolho o laudo apresentado pelo Perito Oficial para fixar o valor das áreas expropriadas, uma vez que elaborado em profunda fundamentação técnica e apoiada em vasta pesquisa imobiliária – ter indicado dezesseis fontes de pesquisa de preço, o que demonstra que é o mais adequado a revelar o efetivo valor imobiliário dos imóveis expropriados, e também, porque o Perito do Juízo está em posição eqüidistante dos interesses das partes, pelo que tenho o valor por ele encontrado como justo para as indenizações.

                                               Afasto a inclusão, nas indenizações, o deságio de 40% (quarenta por cento), relativo à alegada depreciação dos Títulos da Dívida Agrária, requerida pelos Expropriados, visto que a Constituição Federal no (art. 184) determina que o pagamento seja feito mediante tais títulos emitidos com prazo. Logo, se admitida à compensação pretendida, ter-se-ia pagamento à vista com violação da aludida norma constitucional.

                                               Pelo exposto, julgo procedente a presente ação para adjudicar ao Instituto Nacional de Colonização e Reforma Agrária a seguinte área de terras: Espólio de Lucílio de held: Lotes nº 1 a 15, da Gleba 1, da Colônia Rio Azul, com a área de 4.518 ha (quatro mil, quinhentos e dezoito hectares), registrada às fls. 67, sob o nº 230, do Cartório de Registro de Imóveis da Comarca de Toledo – PR (doc. 134); Oscar Mitusaburo Miyasaki e Yukiko Miyasaki: lotes nº 1, 2, 3, 11, 12, 13, 22 da Gleba nº 2, lotes 10 e 19, da Gleba nº 3, da Colônia Rio Azul, com área total de 2.606 (dois mil seiscentos e seis hectares), registrada ás fls. 74, do livro nº 4, sob o nº 258, do Cartório de Registro de Imóveis da Comarca de Toledo – PR (doc.175); Espólio de Edgar Saturnino Fernandes: lotes nº 16, 17, 18, 19, 20 e 21 da Gleba nº 1, lotes nº 9, 10, 14, 18, 19 e 23, da Gleba nº 2, da Colônia Rio Azul com área total de 3.898,70 ha (três mil, oitocentos e noventa e oito hectares e setenta ares), registrada ás fls. 67, do livro nº 4, sob o nº 232, do Cartório de Registro de Imóveis da Comarca de Toledo – PR (doc. Fls. 198), mediante o pagamento das seguintes indenizações:

                                               ESPÓLIO DE LUCÍLIO DE HELD ÁREA DE 4.518 HECTARES – Cz$ 188.187.169,69 (cento e oitenta e oito milhões, cento e oitenta e sete mil, cento e sessenta e nove cruzados e sessenta e nove centavos);

                                               OSCAR MITUSABURO MIYASAKI E YUKIKO MIYASAKI.área de 2.606,00 hectares – Cz$ 108.547.092,56 (cento e oito milhões, quinhentos e quarenta e sete mil, noventa e dois cruzados e cinqüenta e seis centavos);

                                               ESPÓLIO DE EDGARD SATURNINO FERNANDES.área de 3.898,70 hectares – Cz$ 162.391.615,41 (cento e sessenta e dois milhões, trezentos e noventa e um mil, seiscentos e quinze cruzados e quarenta e um centavos).

                                                           As indenizações deverão ser pagas com Títulos da Dívida Agrária, devendo ser corrigidas monetariamente, a partir da data do laudo pericial – 09.06.1986 e convertidas ao padrão atual, com os acréscimos de juros compensatórios de 12% (doze por cento) ao ano, contados desde a imissão provisória na posse do imóvel e calculados sobre os valores das indenizações,  (Súmula nº 69 e 113 do STJ), além dos juros moratórios de 6% (seis por cento) ao ano, a partir do trânsito em julgado desta, até o efetivo pagamento (Súmula) nº 70 do STJ), observando-se, quanto aos juros, o disposto nas Súmulas nº 12 e 102 do mesmo Tribunal. Do total verificado, deve ser deduzida a quantia ofertada e depositada nesses autos devidamente corrigida, desde a data do depósito até a data do efetivo pagamento.

                                               Deixo de determinar a expedição de mandado translativo do domínio em favor do Expropriante, visto que o imóvel já se encontra registrado em seu nome.

                                               Do prazo para a conversão dos Títulos da Dívida Agrária, deverá ser deduzido o tempo que decorreu desde a imissão da posse do Expropriante.

                                               Condeno o Expropriante ao pagamento de honorários advocatícios sobre o valor da diferença entre o preço ofertado e os valores das indenizações ora fixadas, à razão de 6% (seis por cento), sendo apurados conforme Súmulas 131 e 141, do Superior Tribunal de Justiça.

                                               Condeno-o, ainda, ao pagamento dos honorários do Perito Judicial e do Assistente Técnico dos Expropriados, os quais, fixo em: R$ 2.000,00 (dois mil reais) e R$ 1.000,00 (um mil reais) respectivamente.

                                               Custas processuais pelo Expropriante, que fica dispensado na forma do artigo 9º, I da Lei nº 6.032/74, nos termos do parágrafo 1º, do artigo 13, da lei Complementar nº 76/93 pele que.decorrido o prazo legal para recurso voluntário, remetam-se os autos ao Egrégio Tribunal Regional Federal da 4ª Região.

Publique-se. Registre-se. Intimem-se.

Umuarama, 30 de abril de 1996.

Luiz Carlos Canalli.
Juiz Federal.


LEGISLAÇÃO PERTINENTE:

A presente Desapropriação trata-se de uma EXECUÇÃO do Decreto abaixo. O procedimento a ser seguido só permitiu a discutir o cálculo e não o medito da Desapropriação. Razão pela qual o presente feito teve o trânsito em julgado três dias após a emissão do Decreto.

Art. 3° Na desapropriação a que se refere o artigo 1º, considera -se justa indenização da propriedade:

I - o valor fixado por acordo entre o expropriante e o expropriado;

II - na falta de acordo, o valor da propriedade, declarado pelo seu titular para fins de pagamento do imposto territorial rural, se aceito pelo expropriante; ou

Art. 9° A contestação só poderá versar sobre o valor depositado pelo expropriante ou sobre vício do processo judicial.


DECRETO N° 73.812, DE 12 DE MARÇO DE 1974.
Declara de interesse social, pra fins de desapropriação, imóveis rurais situados no Município de Palotina Estado do Paraná, compreendidos na área prioritárias de Reforma Agrária, de que trata o Decreto nº 69.411 de 22 de outubro de 1971.


O PRESIDENTE DA REPÚBLICA, usando das atribuições que lhe confere o inciso III, do artigo III, do artigo 81 e o artigo 161, § 2°, da Constituição e nos Termos do artigo 18, letras "a", "b" e "d", da Lei n° 4.504, de 30 de novembro de 1964 e do Decreto-Lei n° 554, de 25 de abril de 1969,
decreta:
Art. 1º É declarada de interesse social para fins de desapropriação, nos termos dos artigos 18, letra "a", "b" e "d", e 20, inciso V, da Lei 4.504, de 30 de novembro de 1964, uma área de terras, pertencentes a diversos proprietários, medindo, proximadamente, 48.358,73ha (quarenta e oito mil, trezentos e cinqüenta e oito hectares e setenta e três ares), denominada Colônia Piqueroby e Rio Azul, também conhecida como imóvel Palotina ou imóvel Piquiri, situada no Município de Palotina, Estado do Paraná.
Parágrafo Único. A área do imóvel, a que se refere este artigo, limita-se ao norte pelo Rio Piquiri, confrontando com terras do município de Imporã; ao Sul, por uma linha seca de rumo L-W, confrontando com terras de MARIPA - Madeireira Rio Paraná S.A., ao Leste, pelo Rio Azul, confrontando com terras de Colônia Pindorama e Peroibe; a Oeste, por uma linha seca rumo N-S, confrontando com terras da Fundação Paranaense de Colonização e Imigração. Tudo de acordo com projetos e títulos expedidos pelo Estado do Paraná através do Departamento de Geografia, Terras e Colonização.
Art. 2º Ficam excluídas, dos efeitos deste Decreto, as áreas ocupadas por vilas, povoados e demais adensamentos urbanos, situados dentro do perímetro de que trata o artigo 1º e seu parágrafo, bem como as benfeitorias, semoventes, máquinas e implementos agrícolas pertencentes inclusive a terceiros, ocupantes da área de terras referida no artigo citado.
Art. 3º O Instituto Nacional de Colonização e Reforma Agrária - INCRA, fica autorizado a promover a desapropriação dos móveis rurais de que trata o presente Decreto, na forma prevista no Decreto-Lei número 554, de 25 de abril de 1969.
Art. 4º É ressalvado o direito da União de questionar o domínio das áreas tituladas irregularmente, observado sempre o disposto no parágrafo único do artigo 13, do Decreto-Lei n° 554, de 25 de abril de 1969, da Lei n° 2.597-55 e Lei 4.947-66.
Art. 5º Este Decreto entrará em vigor na data de sua publicação, revogadas as disposições em contrário.
Brasília, 12 de março de 1974; 153° da Independência e 86º da República.
EMÍLIO G. MÉDICI

DECRETO LEI Nº 554, DE 25 DE ABRIL DE 1969.

Dispõe sobre desapropriação.por interesse. social, de imóveis 'rurais, para fins de reforma agrária, e dá outras providências  
O Presidente da República, no uso quando que lhe confere o § 1º do artigo 2° do Ato Institucional n° 5, de 13 de dezembro de 1968, e tendo em vista o disposto no Ato Institucional 9, de 25 de abril de 1969, decreta:  
Art. 1° A União poderá promover desapropriação, por interesse social, de imóveis rurais situados nas áreas declaradas prioritárias para fins de reforma agrária, nos termos do artigo 157 da Constituição Federal, com a redação que lhe foi dada pelo Ato Institucional n° 9 de 25 de abril de 1969.
§ 1° A desapropriação a que se refere este artigo far-se-á por ato do Presidente da República, ou de outra autoridade a quem forem delegados poderes bastantes.
§ 2° o ato expropriatório deverá conter a descrição e demais características do imóvel. 
Art. 2° Ainda quando situados nas áreas de que trata o artigo 1°, não serão objeto de desapropriação, na forma prevista neste Decreto Lei os imóveis que satisfizerem os requisitos para classificação como empresa rural, fixados na Lei n° 4.504, de 30 de novembro de 1964, e sua regulamentação. 
Art. 3° Na desapropriação a que se refere o artigo 1º, considera -se justa indenização da propriedade:
I - o valor fixado por acordo entre o expropriante e o expropriado;
II - na falta de acordo, o valor da propriedade, declarado pelo seu titular para fins de pagamento do imposto territorial rural, se aceito pelo expropriante; ou
III - o valor apurado em avaliação, levada a efeito pelo expropriante, quando este não aceitar o valor declarado pelo proprietário, na forma do inciso anterior ou quando inexistir essa declaração.
§ 1° Se entre a data da declaração a que se refere o inciso II e a do ato expropriatório houver decorrido mais de um ano, o valor da indenização será corrigido monetariamente de acordo com os índices oficiais.
§ 2° Para a avaliação prevista no inciso III, que será precedida do cadastramento ex officio, o expropriante basear-se-á no efetivo rendimento econômico do imóvel, verificado no ano agrícola imediatamente anterior.
§ 3° Dentro do prazo de 180 (cento e oitenta) dias, contados da data da publicação deste Decreto Lei, os proprietários de imóveis rurais poderão apresentar, mediante justificação, nova declaração do respectivo valor, em substituição à anteriormente formulada para efeito de pagamento do imposto territorial rural.  
Art. 4° Não havendo acordo, o expropriante depositará, em banco oficial, o valor da indenização, fixado nos termos do artigo 3° e seus parágrafos.
Parágrafo único. O valor da terra  nua será depositado em títulos especiais da dívida pública, e o das benfeitorias, em moeda corrente do País. 
Art. 5° A ação da desapropriação será proposta perante o Juiz Federal do Distrito Federal, do Estado ou do Território onde estiver situado o imóvel. 
Art. 6° Na petição inicial, o expropriante, juntando um exemplar da publicação, em órgão oficial do ato de desapropriação, bem como o recibo bancário do depósito feito nos termos do artigo 4° e seu parágrafo único, requererá seja o depósito convertido em pagamento do preço e ordenadas, em seu favor, a imissão na posse do bem e a respectiva transcrição no registro de imóveis. 
Art. 7° De plano, ou no prazo máximo de 48 (quarenta e oito) horas, o juiz deferirá a inicial, declarando efetuado o pagamento do preço e determinando a expedição, dentro de 24 (vinte e quatro) horas, dos competentes mandados, em nome do expropriante.
Parágrafo único. A transcrição da propriedade no registro de imóveis far-se-á no prazo improrrogável de 3 (três) dias, contados da data da apresentação do mandado. 
Art. 8° Certificado nos autos o cumprimento dos mandados de que trata o artigo anterior, o Juiz ordenará a citação do expropriado para responder aos termos da ação. 
Art. 9° A contestação só poderá versar sobre o valor depositado pelo expropriante ou sobre vício do processo judicial.
Art. 10. Contestada a ação, a causa seguirá o rito ordinário. 
Art. 11. Na revisão do valor da indenização, deverá ser respeitado, em qualquer caso, como limite máximo, o valor declarado pelo proprietário, para efeito de pagamento imposto territorial rural, e eventualmente reajustado nos termos do § 3° do artigo 3°.
Art. 12. Aplica-se às desapropriações por interesse social de que trata este Decreto Lei, o disposto, relativamente às desapropriações por utilidade pública, no artigo 9° do Decreto Lei n° 3.365, de 21 de junho de 1941. 
Art. 13. O depósito, que se haverá como feito à disposição do juízo da ação de desapropriação será levantado mediante prova da propriedade, da quitação de dívidas que recaiam sobre o bem expropriado, e das multas delas, decorrentes, e depois de publicados editais, na Capital do Estado e na sede da com arca de situação do bem com o prazo de 30 (trinta) dias, para conhecimento de terceiros.
Parágrafo único. Havendo dúvida fundada sobre o domínio, o preço ficará em depósito, ressalvada aos interessados a ação própria para disputá-lo.
Art. 14. Os bens expropriados, uma vez transcritos em nome do expropriante, não poderão ser objeto de reivindicação ainda que fundada na nulidade da desapropriação.
Parágrafo único. Qualquer ação, julgada procedente, resolver-se-á em perdas e danos. 
Art. 15. O Juiz que descumprir os prazos estabelecidos neste Decreto Lei incorrerá na sanção prevista no artigo 24 do Código de Processo Civil, aplicada mediante representação de uma das partes ao Conselho da Justiça Federal.
Parágrafo único. Tratando-se de serventuário da Justiça, ou de Oficial do Registro de Imóveis, ficará ele sujeito a multa igual a dois terços do maior salário mínimo do País, por dia de retardamento. 
Art. 16. O presente Decreto Lei entrará em vigor na data de sua publicação, revogadas as disposições em contrário.
Brasília, 25 de abri de 1969; 148° da Independência e 81° da República.
A. COSTA E SILVA